
A Reforma Tributária de 2023 é a mudança no sistema de impostos sobre o consumo no Brasil aprovada pela Emenda Constitucional nº 132, promulgada em 20 de dezembro de 2023. Ela substitui cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um modelo de IVA dual, formado pela CBS, federal, e pelo IBS, de estados e municípios. Cria ainda o Imposto Seletivo, cobrado sobre produtos prejudiciais à saúde ou ao meio ambiente. A troca é gradual, começa em 2026 e só se completa em 2033.
Conteúdo deste artigo
Por que o sistema antigo foi trocado
Antes da reforma, a tributação do consumo era dividida entre União (PIS, Cofins e IPI), estados (ICMS) e municípios (ISS). Cada imposto tinha regras próprias e milhares de normas estaduais e municipais. As empresas gastavam muito tempo apenas para calcular o que deviam, e os litígios eram frequentes.
Havia também a cumulatividade: em muitas etapas da produção, o imposto pago antes não podia ser descontado depois. Assim, o tributo incidia sobre o próprio tributo, e o preço final ficava inflado. Outro problema era a guerra fiscal, em que os estados reduziam o ICMS para atrair fábricas, o que gerava disputas entre eles e insegurança jurídica. A relação entre essa disputa e a divisão de receitas entre os entes é discutida no texto Reforma Tributária e o Federalismo.
Os novos tributos: IBS, CBS e Imposto Seletivo
CBS
A Contribuição sobre Bens e Serviços (CBS) é federal e substitui o PIS, a Cofins e, em grande parte, o IPI. O PIS e a Cofins deixam de existir no fim de 2026. Já o IPI tem alíquota zerada para quase todos os produtos, mas continua a valer para itens que concorrem com os fabricados na Zona Franca de Manaus, como forma de preservar a vantagem da região.
IBS
O Imposto sobre Bens e Serviços (IBS) é compartilhado por estados, Distrito Federal e municípios e substitui o ICMS e o ISS. Sua administração cabe a um Comitê Gestor nacional, criado pela Lei Complementar nº 227, de janeiro de 2026. O IBS e a CBS seguem as mesmas regras básicas, por isso se fala em IVA (Imposto sobre Valor Agregado) "dual".
Imposto Seletivo
O Imposto Seletivo (IS) tem caráter extrafiscal, ou seja, seu objetivo principal é desestimular o consumo, e não apenas arrecadar. A Lei Complementar nº 214/2025 lista produtos como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos, embarcações e aeronaves, bens minerais extraídos e apostas. Os percentuais dependem de lei ordinária. Até o fim de outubro de 2026, o governo ainda preparava a proposta de alíquotas a ser enviada ao Congresso.
Como funciona a não cumulatividade
A ideia central do IVA é que cada empresa paga imposto apenas sobre o valor que acrescentou ao produto. Ela recolhe o tributo sobre a venda e desconta, como crédito, o que já foi pago nas compras de insumos. Com uma alíquota hipotética de 25%, funciona assim:
- uma fábrica de móveis compra madeira por R$ 40, com R$ 10 de imposto embutido;
- vende a mesa por R$ 100, o que gera R$ 25 de imposto;
- desconta o crédito de R$ 10 e recolhe só R$ 15.
Ao fim da cadeia, o imposto total equivale a 25% do preço pago pelo consumidor, sem efeito "em cascata". Em termos gerais, o valor devido em cada etapa é
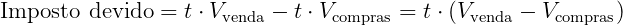
em que  é a alíquota. A reforma também adota a cobrança no destino: o imposto fica com o estado e o município onde o bem ou serviço é consumido, e não onde é produzido. Isso reduz o incentivo à guerra fiscal.
Exceções e tratamentos diferenciados
A regra geral é uma alíquota única, mas a própria Constituição e a LC 214/2025 abriram exceções:
- Cesta básica nacional: alimentos como arroz, feijão, leite e farinha têm alíquota zero;
- redução de 60% para setores como saúde, educação, transporte coletivo e produtos agropecuários;
- cashback: devolução de parte do imposto a famílias de baixa renda inscritas no CadÚnico, em itens como conta de luz, água e gás de cozinha;
- regimes específicos para combustíveis, serviços financeiros, planos de saúde e imóveis;
- manutenção do Simples Nacional, com a opção de recolher IBS e CBS pelo regime regular para gerar créditos aos clientes.
Quanto mais exceções, maior precisa ser a alíquota-padrão para manter a arrecadação. As estimativas oficiais da alíquota somada de IBS e CBS ficaram em torno de 26,5% a 28%, entre as mais altas do mundo para um IVA. A LC 214/2025 prevê uma revisão caso a alíquota de referência supere 26,5%.
Cronograma de transição
- 2026: ano de teste, com alíquotas simbólicas de CBS (0,9%) e IBS (0,1%) destacadas na nota fiscal e compensáveis com PIS e Cofins;
- 2027: a CBS passa a valer de fato, o PIS e a Cofins são extintos e o Imposto Seletivo começa a ser cobrado. O TCU propôs 11,3% como alíquota de referência da CBS, e o Senado deve fixar o valor até 15 de dezembro de 2026. O IBS fica em 0,1% (0,05% estadual e 0,05% municipal) em 2027 e 2028;
- 2028: passa a ser obrigatório o split payment, em que o imposto é separado automaticamente no momento do pagamento eletrônico;
- 2029 a 2032: o ICMS e o ISS são reduzidos aos poucos, enquanto o IBS cresce na mesma proporção;
- 2033: o ICMS e o ISS deixam de existir e o novo sistema passa a funcionar por completo.
A partilha das receitas entre estados e municípios tem uma transição ainda mais longa, que vai até 2077, para evitar perdas bruscas de arrecadação nos locais que hoje concentram a produção.
Avaliações e críticas
Os defensores da reforma, entre eles o Ministério da Fazenda e boa parte dos economistas, afirmam que ela simplifica a administração tributária, reduz litígios e pode elevar o crescimento econômico no longo prazo ao acabar com a cumulatividade.
As críticas vêm de vários lados. Setores de serviços, que tinham poucos insumos para gerar créditos, temem aumento de carga. Municípios grandes questionam a perda de autonomia sobre o ISS. Especialistas apontam ainda que o número de exceções eleva a alíquota-padrão e que a convivência de dois sistemas até 2032 deve aumentar os custos das empresas durante a transição.
Referências
- Emenda Constitucional nº 132, de 20 de dezembro de 2023 – Planalto
- Lei Complementar nº 214, de 16 de janeiro de 2025 – Planalto
- Lei Complementar nº 227, de 13 de janeiro de 2026 – Planalto
- Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027 – Senado Notícias
- Reforma tributária: TCU propôs alíquota de 11,3% para o imposto federal sobre consumo – g1
- Reforma Tributária do Consumo: legislação – Receita Federal
Texto originalmente publicado em https://www.infoescola.com/direito/reforma-tributaria-de-2023/