
Uma corrida bancária (em inglês, bank run) ocorre quando grande número de depositantes tenta sacar, ao mesmo tempo, recursos de um banco porque teme que a instituição quebre. Como os bancos de reserva fracionária não mantêm em caixa a totalidade dos depósitos, uma corrida pode esgotar a liquidez e transformar o medo em falência real — um exemplo clássico de profecia autorrealizável.
Conteúdo deste artigo
Reservas fracionárias e confiança
No sistema de reservas fracionárias, o banco empresta a maior parte do que recebe em depósito e guarda apenas uma fração em liquidez. Isso permite crédito e criação de moeda escritural, mas gera descasamento de prazos: depósitos são, em regra, exigíveis a curto prazo; empréstimos têm vencimentos longos. Se todos pedem o dinheiro no mesmo dia, o banco precisa vender ativos às pressas (muitas vezes com prejuízo) ou obter socorro.
O modelo de Diamond e Dybvig (1983) formalizou a ideia de que existem equilíbrios múltiplos: se os depositantes confiam, poucos sacam de uma vez e o banco funciona; se acreditam que os outros vão sacar, o racional é sacar também, mesmo que o banco fosse solvente no longo prazo.
Pânico bancário e crise sistêmica
Quando a corrida atinge vários bancos ao mesmo tempo, fala-se em pânico bancário. Em crise sistêmica, grande parte do capital bancário de um país pode ser destruída, com recessão profunda por falta de crédito. Custos fiscais de limpeza e perdas de produto são tipicamente elevados, segundo estudos de crises bancárias do FMI e da literatura empírica.
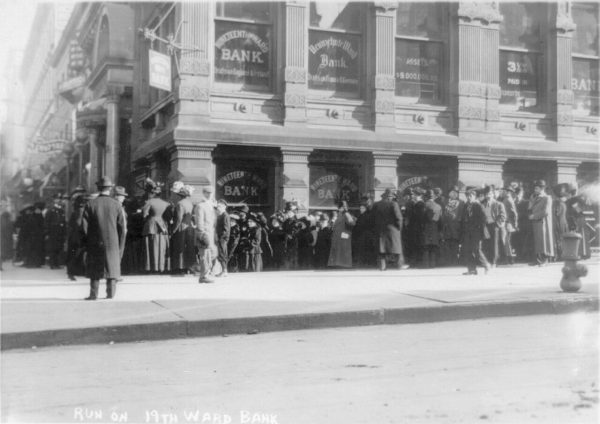
Corrida bancária no Nineteenth Ward Bank (Nova York, 1912). Imagem: Uncredited photographer for Bain News Service, domínio público

Casos históricos
- Grande Depressão (EUA, 1929–1933): ondas de corridas e falências bancárias destruíram depósitos e contrairam a oferta monetária. Ben Bernanke e outros economistas atribuem parte crucial da profundidade da Depressão ao colapso bancário. A criação do seguro de depósitos (FDIC) e reformas da década de 1930 reduziram drasticamente corridas em bancos comerciais norte-americanos nas décadas seguintes.
- Northern Rock (Reino Unido, 2007): no início da crise financeira global, o banco hipotecário britânico sofreu a primeira corrida clássica no Reino Unido em mais de um século, com filas nas agências após problemas de financiamento no mercado atacadista; acabou nacionalizado.
- Silicon Valley Bank – SVB (EUA, 2023): perdas em títulos de longo prazo e saques digitais massivos (bilhões em horas) precipitaram a quebra; o caso mostrou que corridas modernas podem ser ultrarrápidas via aplicativos e redes sociais, sobretudo quando há muitos depósitos acima do limite do seguro.
Seguro de depósitos e o FGC no Brasil
Uma das principais defesas contra corridas é o seguro de depósitos: se o poupador sabe que parte (ou o total) do saldo está garantida mesmo se o banco falir, diminui o incentivo a sacar por pânico. Nos EUA, o FDIC cumpre esse papel; no Brasil, o equivalente central é o Fundo Garantidor de Créditos (FGC).
O FGC garante, em regra, até R$ 250 mil por CPF ou CNPJ, por instituição financeira associada ou conglomerado, para créditos elegíveis como depósitos à vista, poupança, CDB/RDB, LCI, LCA e outros listados no regulamento. Há ainda um teto de R$ 1 milhão por credor a cada período de quatro anos no conjunto das instituições, para liquidações sucessivas. Fundos de investimento, por exemplo, não entram na garantia ordinária. O Banco Central do Brasil descreve o FGC entre os fundos garantidores do sistema financeiro nacional.
Outras defesas incluem: banco central como emprestador de última instância; exigências de capital e liquidez (Basileia); supervisão prudencial; e, em emergências, feriados bancários ou limites temporários de saque.
Por que ainda acontecem
O seguro de depósitos não cobre tudo (limites, produtos fora da lista, medo de atraso no pagamento). Corridas “silenciosas” de grandes depositantes atacadistas ou digitais podem derrubar um banco antes que o varejo perceba. Por isso reguladores acompanham concentração de depósitos não garantidos, risco de taxa de juros no ativo e comunicação de crise. Entender a corrida bancária é entender a fragilidade inerente ao crédito moderno — e os mecanismos públicos criados para preservar a confiança sem a qual o sistema não funciona.
Teorias de risco moral alertam que seguro de depósitos muito generoso pode incentivar bancos a correr riscos excessivos e depositantes a não vigiar a solidez da instituição. Por isso há limites de cobertura, contribuição das próprias instituições ao fundo e supervisão prudencial paralela. O equilíbrio entre confiança do público e disciplina de mercado é o eterno dilema da rede de proteção financeira.
Corridas digitais e mídia social
No século XXI, não é preciso fila na calçada. Aplicativos permitem sacar ou transferir em minutos; mensagens em redes sociais espalham rumores em escala nacional. O caso do SVB mostrou depositantes empresariais coordenando saques por grupos de mensagem. Bancos com alta parcela de depósitos acima do limite do seguro ficam mais expostos, porque esses credores têm incentivo forte a correr. Reguladores passaram a olhar liquidez de curto prazo e composição da base depositária com mais atenção após 2023.
O que o poupador brasileiro deve saber
Conhecer o FGC não elimina o risco de perda acima do limite nem o risco de produtos não cobertos, mas reduz o pânico irracional sobre a poupança ordinária dentro da garantia. Diversificar instituições, ler o contrato e distinguir depósito de investimento em fundo são hábitos básicos. Do ponto de vista macro, a lição das corridas é antiga: bancos vivem de confiança; quando ela quebra em massa, só o Estado (seguro, liquidez de última instância, resolução ordenada) impede que o medo destrua o crédito da economia inteira.
Fontes:
- Bank run (Wikipedia em inglês)
- Sobre a garantia do FGC
- Fundos garantidores (Banco Central do Brasil)
- Reservas fracionárias (InfoEscola)
Texto originalmente publicado em https://www.infoescola.com/economia/corrida-bancaria/